Domain fan-fahnen.de kaufen?
Wir ziehen mit dem Projekt
fan-fahnen.de um.
Sind Sie am Kauf der Domain
fan-fahnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fan-fahnen.de kaufen?
Was ist die Bedeutung von Flaggen und Fahnen in verschiedenen Kulturen weltweit?
Flaggen und Fahnen sind Symbole der Identität und Zugehörigkeit zu einer bestimmten Gruppe, Nation oder Organisation. Sie repräsentieren die Geschichte, Werte und Traditionen eines Landes oder einer Gemeinschaft. In vielen Kulturen werden Flaggen auch als Zeichen der Einheit und des Stolzes verwendet. **
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Ähnliche Suchbegriffe für Steuerliche-Verrechnungspreise-Fachbücher-von
Top-Angebote
Produkte zum Begriff Steuerliche-Verrechnungspreise-Fachbücher-von:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verrechnungspreise, Fachbücher von Susann van der Ham, Thomas Borstell, Alexander VögeleZum Werk Verrechnungspreise sind heute eines der entscheidenden Instrumente zur Steuerung des Warenverkehrs, der Dienstleistungen, der immateriellen Wirtschaftsgüter und der Finanzierungsströme bei international arbeitenden Unternehmensgruppen. Diese Unternehmen können durch entsprechende Gestaltung von Verrechnungspreisen auch ihre Steuerlast entscheidend mindern. Auch mittelständische, grenzüberschreitend operierende Unternehmen beziehen vermehrt die länderspezifischen unterschiedlichen Verrechnungspreisvorschriften und Steuerbelastungen als bedeutenden Faktor in ihre Planungen ein und nutzen hierzu die Gestaltungsmöglichkeiten über Verrechnungspreise. Die Finanzverwaltungen der einzelnen Länder, insbesondere der Hochsteuerländer, reagieren angesichts zunehmender Steuerausfälle mit einer verstärkten Überprüfung der Verrechnungspreise. Die Folgen für die Unternehmen sind Mehrfachbesteuerung und Strafzuschläge, insbesondere in den USA und Japan. Inhalt ABC der Verrechnungspreise Nationales Recht Internationales Recht Grundsätze und Methoden Dokumentation von Verrechnungspreisen Verfahren Steuerstrafrecht Internationale Verrechnungspreise und Umsatzsteuer Zoll Einkunftsabgrenzung bei Betriebsstätten und Personengesellschaften Lieferung von Gütern und Waren Dienstleistungen Intangibles/immaterielle Wirtschaftsgüter Finanzierungsleistungen Banken Versicherungen Grenzüberschreitende Arbeitnehmerentsendung Funktions- und Geschäftsverlagerung Wertorientierte Verrechnungspreisplanung Verrechnungspreise in Österreich, der Schweiz, den USA und China Vorteile auf einen Blick Standardwerk zur Verrechnungspreisproblematik Optimale Gestaltung von Verrechnungspreisen Mehrfachbesteuerung und Strafzuschläge vermeiden Zur Neuauflage Die Neuauflage berücksichtigt die umfassenden Änderungen im Bereich der Verrechnungspreise seit der Vorauflage, insbesondere mit Blick auf neue Rechtsprechung und Verwaltungsanweisungen. Literatur, Verwaltung und Rechtsprechung sind mit Stand 1.1.2023.269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind Ultras-Fahnen?
Ultras-Fahnen sind große, meistens selbstgemachte Fahnen, die von Fans bei Fußballspielen oder anderen Sportveranstaltungen mitgebracht werden. Sie dienen dazu, die Zugehörigkeit zu einer bestimmten Ultra-Gruppierung oder einem Verein zu zeigen und werden oft mit Symbolen, Logos oder Slogans verziert. Ultras-Fahnen sind ein wichtiger Bestandteil der Fankultur und tragen zur visuellen und akustischen Unterstützung der Mannschaft bei. **
-
Wie heißen diese Fahnen?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da ich nicht weiß, auf welche Fahnen Sie sich beziehen. Es gibt viele verschiedene Arten von Fahnen, die unterschiedliche Namen haben können. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Sind Templerkreuzritter-Flaggen und -Fahnen hier in Deutschland verboten oder werden sie nicht gerne gesehen?
Templerkreuzritter-Flaggen und -Fahnen sind in Deutschland nicht explizit verboten. Allerdings können sie aufgrund ihrer historischen Bedeutung und ihrer Verbindung zu rechtsextremen Gruppen oder Verschwörungstheorien als problematisch angesehen werden. Daher werden sie möglicherweise nicht gerne gesehen und könnten zu Kontroversen führen. **
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
Welches Medium eignet sich für Fachbücher?
Fachbücher eignen sich in der Regel gut für gedruckte Medien wie Bücher oder Zeitschriften. Diese ermöglichen es, komplexe Informationen strukturiert darzustellen und sind leicht zugänglich für Leserinnen und Leser. Zudem können gedruckte Fachbücher auch als Nachschlagewerke genutzt werden. **
Top-Angebote
Produkte zum Begriff Steuerliche-Verrechnungspreise-Fachbücher-von:
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verrechnungspreise, Fachbücher von Martin Lagarden, Guido Kleinhietpass, Jörg HankenMit diesem Buch erhalten Sie das Handwerkszeug, um die richtigen Verrechnungspreismethoden zu finden und die Sichtweise der Betriebsprüfung zu verstehen. Ein hochkarätiges Autorenteam erklärt Unterschiede und Gemeinsamkeiten von Verrechnungspreissystemen für steuerliche und wirtschaftliche Optimierungsziele und fasst die Quintessenz pro Thema kurz zusammen. Das Buch zeigt, wie Sie Lösungen bei Konflikten entwickeln können. Zudem erfahren Sie, worauf es bei der Dokumentation und bei der Verteidigung der Verrechnungspreise ankommt. So vermeidet Ihr Unternehmen Compliance-Verstösse und Cash-Flow-Nachteile aufgrund von Steuernachzahlungen sowie Doppelbesteuerungen. Inhalte: Umfangreiche praxisrelevante Grundlagen aus steuerlicher Sicht, Zielkonflikte zwischen Tax Compliance und Steuerung erkennen und lösen, Konzepte zur internen Leistungsverrechnung (ILV), komplett überarbeitet: der ganzheitliche Verrechnungspreiszyklus für ein erfolgreiches Management von Verrechnungspreisen, komplett überarbeitet: VP-Dokumentation nach Master File / Local File Konzept, komplett überarbeitet: Streitbeilegungsalternativen APA, MAP, Joint Audit. Neu in der 4. Auflage: Darstellung der OECD-Vorgaben zur neuartigen formelhaften Gewinnverteilung auf Marktstaaten (Pillar 1) und Mindestbesteuerung (Pillar 2), EU public country-by-country-reporting, Verrechnungspreise in der Krise: Anpassung von Benchmarkingstudien, Verluste bei Routineunternehmen, Jahresendanpassungen aus Sicht von Ertragsteuern, Steuerung, Umsatzsteuer und Zoll, Einarbeitung der OECD-Richtlinien aus 2021 und des ATAD-Gesetzes.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Flaggen und Fahnen in verschiedenen Kulturen weltweit?
Flaggen und Fahnen sind Symbole der Identität und Zugehörigkeit zu einer bestimmten Gruppe, Nation oder Organisation. Sie repräsentieren die Geschichte, Werte und Traditionen eines Landes oder einer Gemeinschaft. In vielen Kulturen werden Flaggen auch als Zeichen der Einheit und des Stolzes verwendet. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Was sind Ultras-Fahnen?
Ultras-Fahnen sind große, meistens selbstgemachte Fahnen, die von Fans bei Fußballspielen oder anderen Sportveranstaltungen mitgebracht werden. Sie dienen dazu, die Zugehörigkeit zu einer bestimmten Ultra-Gruppierung oder einem Verein zu zeigen und werden oft mit Symbolen, Logos oder Slogans verziert. Ultras-Fahnen sind ein wichtiger Bestandteil der Fankultur und tragen zur visuellen und akustischen Unterstützung der Mannschaft bei. **
-
Wie heißen diese Fahnen?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da ich nicht weiß, auf welche Fahnen Sie sich beziehen. Es gibt viele verschiedene Arten von Fahnen, die unterschiedliche Namen haben können. Bitte geben Sie weitere Informationen, damit ich Ihnen weiterhelfen kann. **
Ähnliche Suchbegriffe für Steuerliche-Verrechnungspreise-Fachbücher-von
-
Verrechnungspreise, Fachbücher von Susann van der Ham, Thomas Borstell, Alexander VögeleZum Werk Verrechnungspreise sind heute eines der entscheidenden Instrumente zur Steuerung des Warenverkehrs, der Dienstleistungen, der immateriellen Wirtschaftsgüter und der Finanzierungsströme bei international arbeitenden Unternehmensgruppen. Diese Unternehmen können durch entsprechende Gestaltung von Verrechnungspreisen auch ihre Steuerlast entscheidend mindern. Auch mittelständische, grenzüberschreitend operierende Unternehmen beziehen vermehrt die länderspezifischen unterschiedlichen Verrechnungspreisvorschriften und Steuerbelastungen als bedeutenden Faktor in ihre Planungen ein und nutzen hierzu die Gestaltungsmöglichkeiten über Verrechnungspreise. Die Finanzverwaltungen der einzelnen Länder, insbesondere der Hochsteuerländer, reagieren angesichts zunehmender Steuerausfälle mit einer verstärkten Überprüfung der Verrechnungspreise. Die Folgen für die Unternehmen sind Mehrfachbesteuerung und Strafzuschläge, insbesondere in den USA und Japan. Inhalt ABC der Verrechnungspreise Nationales Recht Internationales Recht Grundsätze und Methoden Dokumentation von Verrechnungspreisen Verfahren Steuerstrafrecht Internationale Verrechnungspreise und Umsatzsteuer Zoll Einkunftsabgrenzung bei Betriebsstätten und Personengesellschaften Lieferung von Gütern und Waren Dienstleistungen Intangibles/immaterielle Wirtschaftsgüter Finanzierungsleistungen Banken Versicherungen Grenzüberschreitende Arbeitnehmerentsendung Funktions- und Geschäftsverlagerung Wertorientierte Verrechnungspreisplanung Verrechnungspreise in Österreich, der Schweiz, den USA und China Vorteile auf einen Blick Standardwerk zur Verrechnungspreisproblematik Optimale Gestaltung von Verrechnungspreisen Mehrfachbesteuerung und Strafzuschläge vermeiden Zur Neuauflage Die Neuauflage berücksichtigt die umfassenden Änderungen im Bereich der Verrechnungspreise seit der Vorauflage, insbesondere mit Blick auf neue Rechtsprechung und Verwaltungsanweisungen. Literatur, Verwaltung und Rechtsprechung sind mit Stand 1.1.2023.269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Set von Katharina Becker,Eva Greil,Stefan Greil,Susann Karnath,Jan Rieck, Nwb Verlag, 978-3-482-67733-5Steuerliche Verrechnungspreise, Set Von Katharina Becker,eva Greil,stefan Greil,susann Karnath,jan Rieck, Nwb Verlag, 978-3-482-67733-5, Seitenanzahl: 41374,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
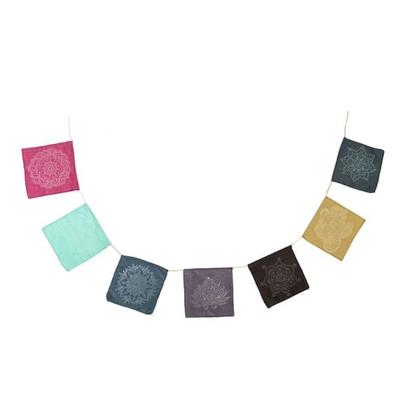
Mandala-Fahnen BuntDie Baumwollfahne Ist Ein Perfektes Accessoire, Um Einen Meditationsraum Zu Dekorieren Oder Als Schmuck Für Haus Und Garten. Bei Verwendung Im Freien Verblasst Der Stoff, Genau Wie Die Tibetischen Gebetsfahnen. Hergestellt Aus Feiner Baumwolle Und...19,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Sind Templerkreuzritter-Flaggen und -Fahnen hier in Deutschland verboten oder werden sie nicht gerne gesehen?
Templerkreuzritter-Flaggen und -Fahnen sind in Deutschland nicht explizit verboten. Allerdings können sie aufgrund ihrer historischen Bedeutung und ihrer Verbindung zu rechtsextremen Gruppen oder Verschwörungstheorien als problematisch angesehen werden. Daher werden sie möglicherweise nicht gerne gesehen und könnten zu Kontroversen führen. **
-
Welche Fachbücher sind für Sektionsassistentinnen empfehlenswert?
Für Sektionsassistentinnen sind folgende Fachbücher empfehlenswert: "Grundlagen der Sektionstechnik" von Peter C. Nowak, "Sektionstechnik in der Pathologie" von Ralf J. Rieker und "Sektionstechnik: Präparationstechnik, Konservierung und Färbungstechniken" von Wolfgang Otto. Diese Bücher bieten einen umfassenden Überblick über die Sektionstechnik und sind speziell auf die Bedürfnisse von Sektionsassistentinnen zugeschnitten. **
-
Welches Medium eignet sich für Fachbücher?
Fachbücher eignen sich in der Regel gut für gedruckte Medien wie Bücher oder Zeitschriften. Diese ermöglichen es, komplexe Informationen strukturiert darzustellen und sind leicht zugänglich für Leserinnen und Leser. Zudem können gedruckte Fachbücher auch als Nachschlagewerke genutzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.